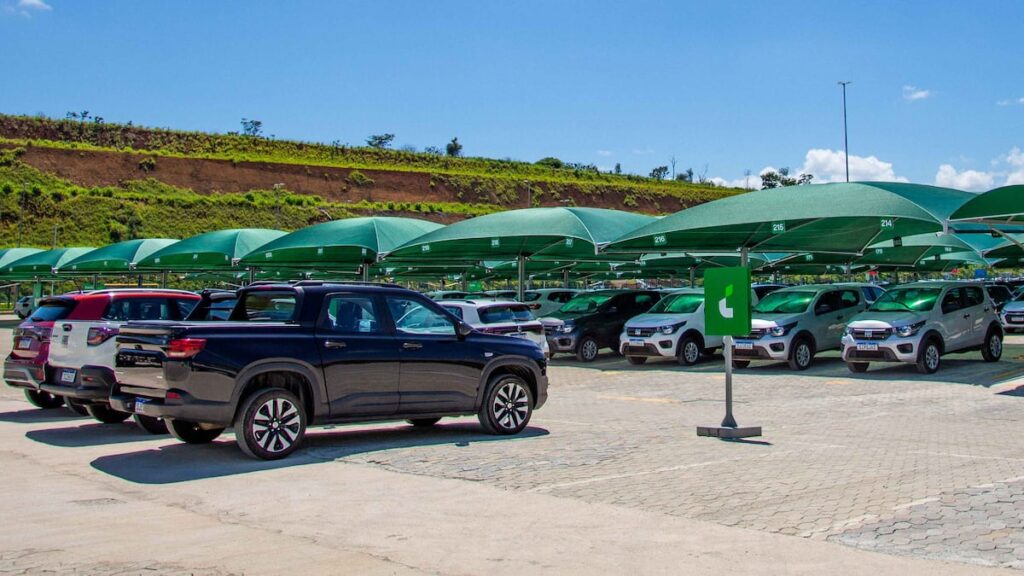
O Citi (C) revisou o preço-alvo das ações da Localiza (RENT3) de R$ 45 para R$ 56, mantendo a recomendação de compra. No entanto, o banco projeta uma queda nas vendas no segmento de seminovos e pressão sobre as margens, especialmente na locação de curto prazo.
Desempenho e desafios no setor
Em relatório, analistas afirmam que o resultado da locadora no terceiro trimestre, que será divulgado em novembro, deve ser positivo, com o desempenho operacional compensando os desafios persistentes no mercado de seminovos. Um dos pontos críticos destacados é a depreciação, que é crucial para as empresas do setor.
Os analistas alertam que a Localiza pode acelerar os aumentos de depreciação em resposta à pressão do mercado de carros usados, embora as previsões já considerem os entraves atuais. O Citi revisou para baixo a projeção de vendas de seminovos da Localiza, passando de 93,3 mil unidades para 89,4 mil unidades, associando essa queda ao crédito mais restrito e aos volumes reduzidos no atacado.
Apesar disso, o relatório indica que os preços e volumes do trimestre ainda sustentam os spreads do retorno sobre o capital investido (ROIC). A expansão da frota deve ajudar a sustentar o crescimento da receita, com taxas de aluguel se beneficiando marginalmente da temporada mais forte.
A Localiza, por sua vez, informou que divulgará seus resultados na primeira semana de novembro e, por isso, está em período de silêncio. O documento do Citi também ressalta que, embora a recomendação de compra tenha sido mantida, o rali após o primeiro turno das eleições diminuiu a atratividade da relação risco/retorno da ação.
Para o terceiro trimestre, o Citi estima um lucro líquido de R$ 1,04 bilhão, um Ebitda ajustado de R$ 4,04 bilhões e uma receita líquida de R$ 12,39 bilhões.
Fonte original: Bloomberg Línea